
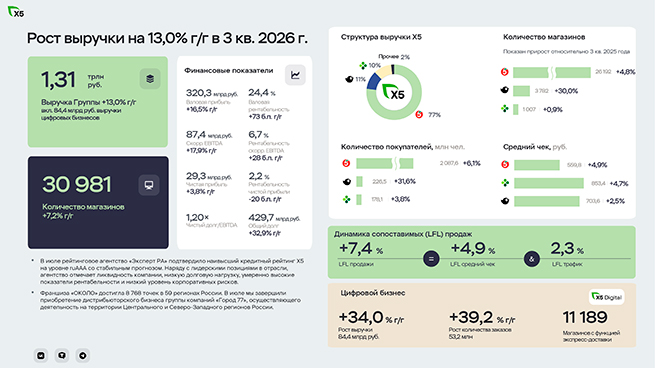
Фото: X5 ПАО «Корпоративный центр ИКС 5» (X5), управляющая сетями «Пятёрочка», «Перекрёсток» и «Чижик», представила неаудированные сокращённые консолидированные промежуточные финансовые результаты за третий квартал и девять месяцев 2026 года, сформированные по стандартам МСФО.В третьем квартале выручка компании достигла 1,31 трлн рублей, продемонстрировав рост на 13% в годовом сопоставлении. Валовая прибыль за тот же период увеличилась на 16,5% и составила 320,3 млрд рублей.
Показатель EBITDA поднялся на 21,1% — до 86,9 млрд рублей, при этом рентабельность скорректированной EBITDA зафиксирована на уровне 6,7%.
Чистая прибыль компании составила 29,3 млрд рублей, что на 3,8% превышает результат аналогичного периода прошлого года. Коэффициент «чистый долг / EBITDA» сохранился на комфортном уровне — 1,20x.
Цифровые направления бизнеса X5 продолжили активное развитие: совокупный GMV X5 Digital достиг 99,5 млрд рублей, увеличившись на 35,6% год к году.
Выручка цифровых бизнесов выросла на 34% и достигла 84,4 млрд рублей — этот сегмент обеспечил 6,4% от общей чистой выручки, опережая темпы роста консолидированной выручки на 1,2 процентных пункта.
По данным INFOLine, компания удерживает лидерство на рынке e‑grocery с долей 20,2% по итогам первого полугодия 2026 года.
Торговая сеть последовательно расширялась: с учётом закрытий в третьем квартале открыто 377 новых магазинов, включая 188 магазинов «у дома», 186 «жёстких» дискаунтеров и 3 супермаркета. Общее количество торговых точек достигло 30 981, что на 7,2% больше, чем годом ранее.
Параллельно компания проводила обновление действующих объектов: за отчётный период реконструированы и прошли рестайлинг 388 магазинов «Пятёрочка» и 7 «Перекрёстков». В результате доля точек, работающих в современной концепции, составила 67% в сети «Пятёрочка» и 52% — в «Перекрёстке».
Программа лояльности «Х5 Клуб» остаётся ключевым инструментом взаимодействия с клиентами. Число активных участников программы увеличилось на 4,9% в годовом выражении и достигло 84,8 млн человек.
Комплекс принятых мер способствовал ускорению роста сопоставимого трафика (LFL): показатель почти удвоился и составил 2,3% год к году, при этом рост зафиксирован во всех трёх сетях — на 2,0% в «Пятёрочке», 2,4% в «Перекрёстке» и 5,7% в «Чижике». Сопоставимые продажи (LFL) за квартал увеличились на 7,4% год к году.
Генеральный директор X5 Игорь Шехтерман прокомментировал результаты: «В третьем квартале мы укрепили лидерские позиции и ускорили рост ключевых показателей. В июле‑августе динамика рынка продовольствия в физическом выражении замедлилась до 3,1% год к году, а продовольственная инфляция в 3 кв. 2026 г. ускорилась до 4,8%.
Рост выручки Х5 составил 13,0% год к году против 9,9% во втором квартале, а рост LFL‑продаж увеличился до 7,4% с 4,2%, в том числе благодаря почти двухкратному ускорению роста LFL‑трафика до 2,3%. Рентабельность скорректированной EBITDA в третьем квартале составила 6,7%, при сохранении комфортной долговой нагрузки на уровне чистый долг/EBITDA 1,20х.
На фоне более сдержанной динамики в начале года мы уточняем прогноз финансовых результатов и ожидаем рост выручки по итогам 2026 года на уровне нижней границы ранее заявленного диапазона — около 12%, а рентабельность скорректированной EBITDA — около 6%.
В этих условиях Х5 сохраняет уверенность в достижении долгосрочных стратегических целей, придерживаясь при этом сбалансированного подхода в распределении инвестиций. По итогам 2026 года капитальные затраты ожидаются на уровне около 4% от выручки».
В июле рейтинговое агентство «Эксперт РА» подтвердило кредитный рейтинг X5 на наивысшем уровне ruAAA со стабильным прогнозом. Эксперты выделили сильные рыночные и конкурентные позиции компании, низкую долговую нагрузку, высокую ликвидность и низкий уровень корпоративных рисков.